비만치료제 실비 — 위고비·삭센다부터 급여 조건, 본인부담금까지
진료실에 앉으시자마자 "원장님, 위고비 실비 청구 되는 거 맞죠?" 물어보시는 분들이 정말 많아요. 얼마 전에도 한 환자분이 약값 영수증을 들고 오셔서 "보험사에서 안 된다는데 이유를 도통 모르겠다"며 한숨 쉬셨거든요. 저도 같은 입장이면 어질어질했을 거예요. 그래서 오늘은 비만치료제와 실손보험을 둘러싼 오해를 한 번 풀어드릴게요.
단순 비만은 왜 실비가 안 될까
가장 먼저 짚을 부분은 실손보험 약관 자체예요. 국내 실손보험에서 비만 치료는 원칙적으로 면책 사항으로 적혀 있어요. 1세대부터 4세대 실손까지 세대 구분 없이 똑같이 적용돼요. 새로 가입한 상품이라고 사정이 더 나아지진 않습니다.
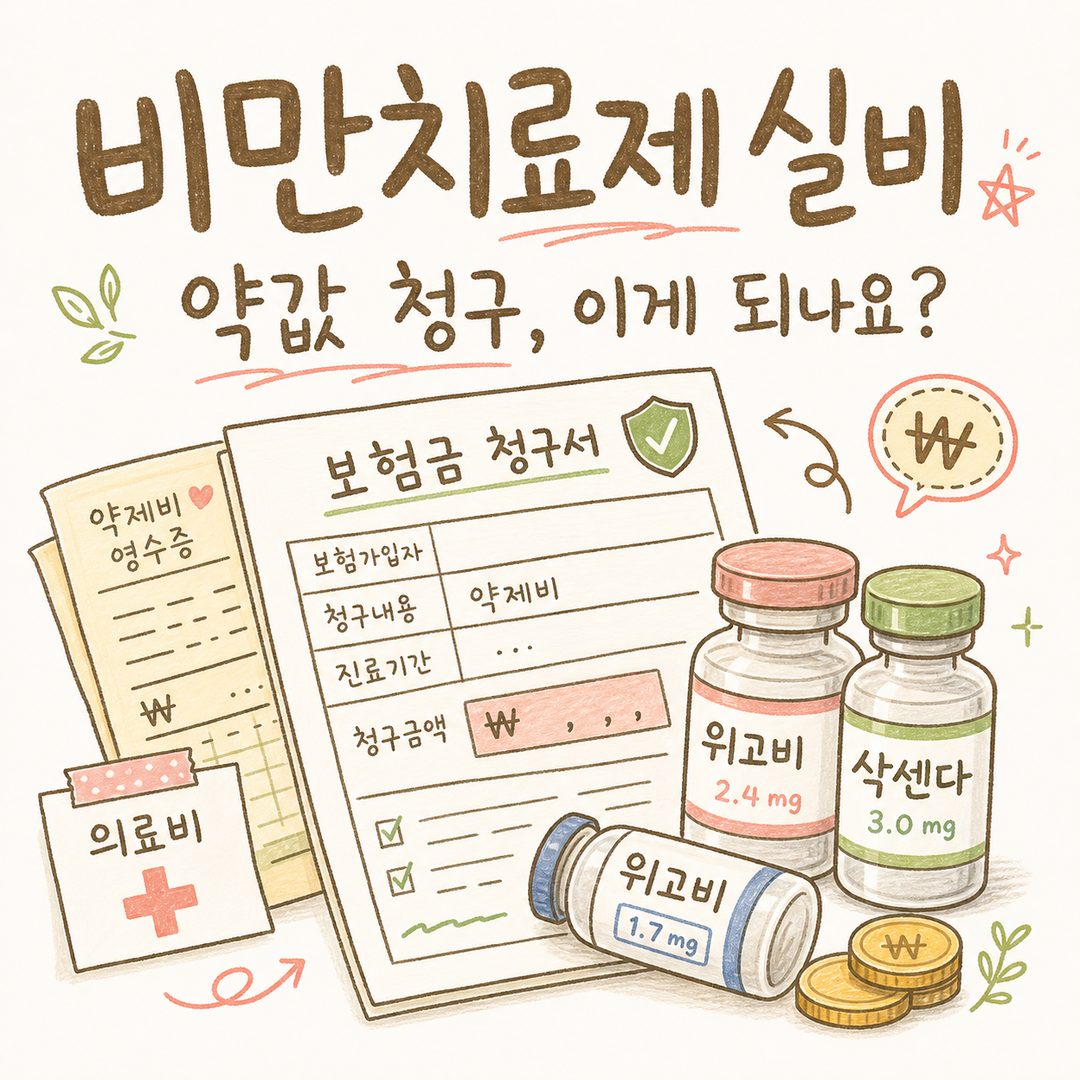
금융당국과 보험업계 안내를 보면 BMI 30kg/㎡ 이상의 고도비만 환자라 해도 "비만 치료 목적"으로 처방받은 약제와 주사는 실비 지급이 막혀 있어요. 즉 살을 빼겠다는 이유 하나만으로는 보험이 작동하지 않습니다. 위고비, 삭센다, 마운자로 같은 GLP-1 계열 비만치료제도 마찬가지예요. 비만 목적이면 대부분 비급여로 처방되고, 비급여라 본인부담이 고스란히 환자분 몫이 되거든요.
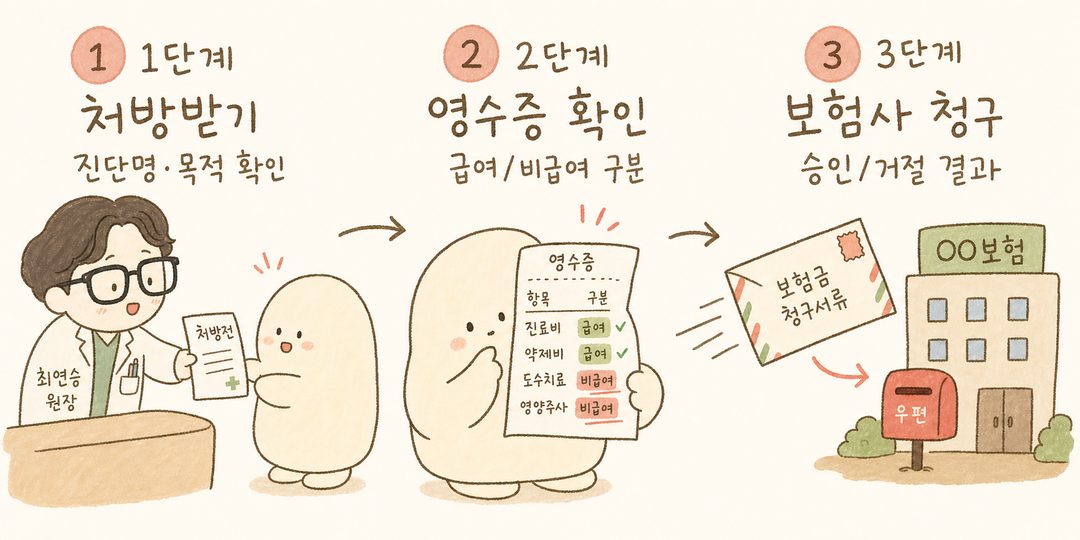
예외가 인정되는 처방 케이스
그렇다면 실비 청구가 아예 막힌 거냐, 그건 아니에요. 질병 치료 목적으로 처방되고 거기에 건강보험 급여가 적용되면 본인부담금 일부를 실손에서 돌려받는 길이 열려요.
대표적인 동반 질환과 코드는 이런 식으로 분류돼요.
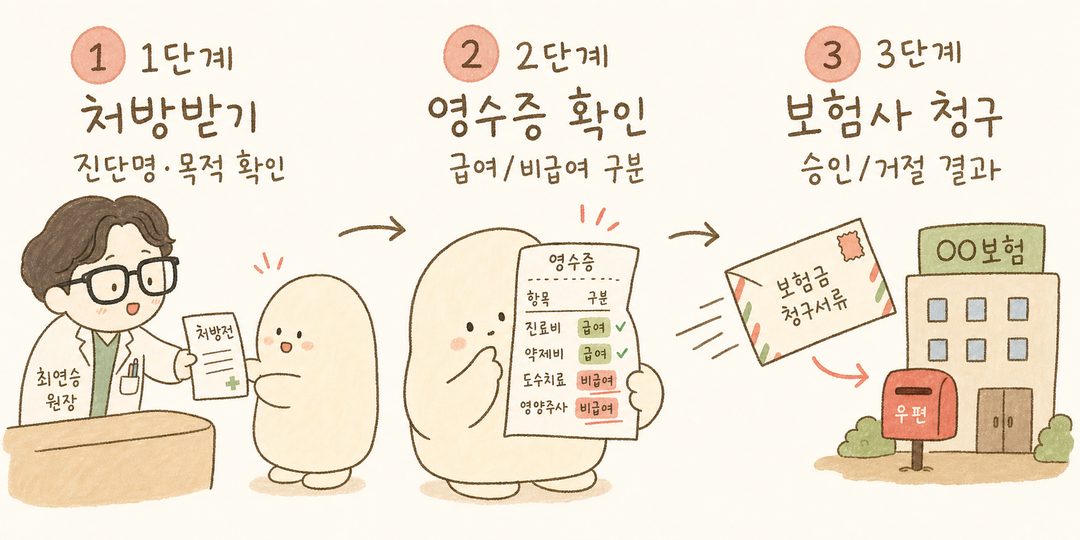
이런 질환을 함께 갖고 계신 분이 GLP-1 제제를 "혈당 조절"이나 "심혈관 위험 감소" 목적으로 처방받으셨다면, 영수증에 찍힌 건강보험 급여 부분의 본인부담금이 청구 대상으로 잡힐 때가 있어요. 반대로 진단명이 단순 비만 E66 하나뿐이고 비급여 처방이라면, 같은 약을 받았더라도 보험사는 지급을 거절합니다. 약 이름이 아니라 진단명·처방 목적·급여 여부, 이 세 가지를 봐요.
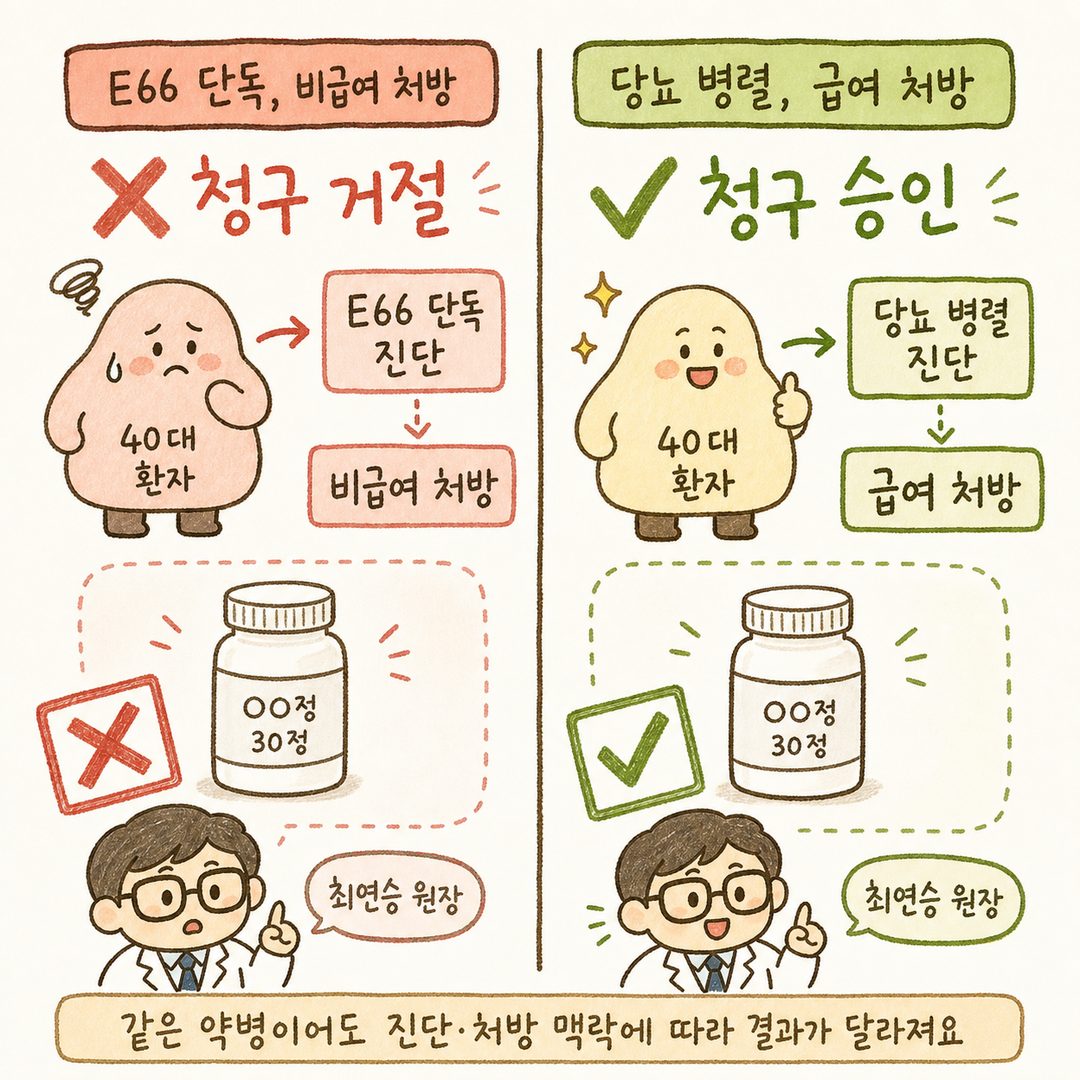
진료실에서 만난 실제 사례
40대 후반의 한 환자분 이야기를 잠깐 해볼게요. 위고비를 비급여로 6주 정도 맞고 오셨는데, 보험사가 청구를 전부 막아버려 당황하셨대요. 처방전을 살펴보니 진단명이 E66 단독이었어요. "체중 감량 목적, 비급여" 도장도 분명하게 찍혀 있었고요. 환자분 입장에서야 의사가 약을 줬으니 의료비라고 생각하시지만, 약관상 면책 항목이라 통과가 어려운 게 현실입니다.
또 다른 분은 당뇨 진단을 함께 받으셨고, 의료진이 혈당 조절을 1차 목적으로 잡아 급여 처방을 내주셨어요. 이 경우엔 본인부담금 일부가 실손에서 반환됐어요. 같은 성분의 약이라도 처방 맥락에 따라 결과가 완전히 갈립니다. 그래서 약을 받기 전에 의사 선생님께 "이게 급여인지 비급여인지, 진단명이 어떻게 들어가는지" 한 번만 더 여쭤보시길 권해 드려요.
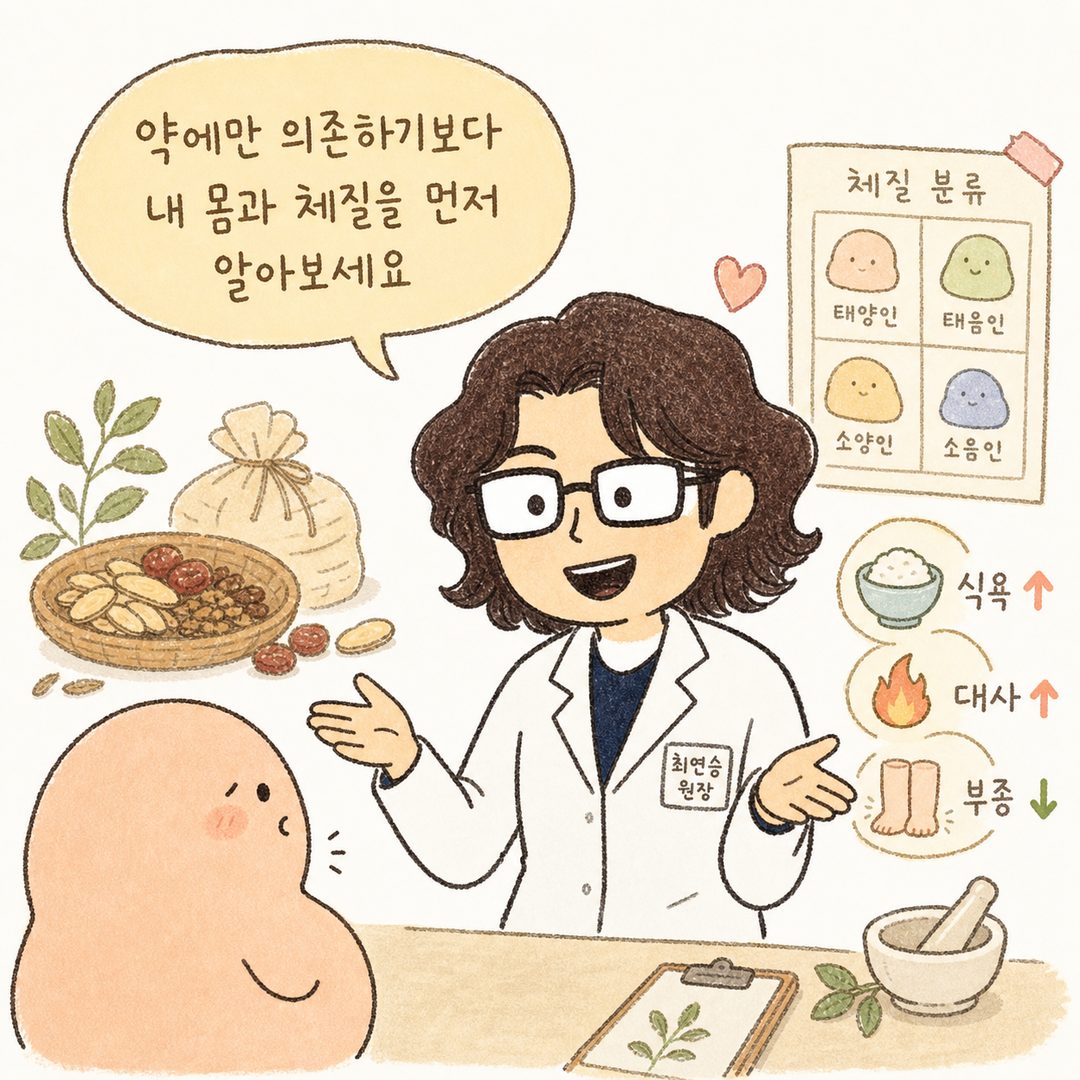
백록담 한의원에서 바라보는 관점
저희가 환자분들께 자주 말씀드리는 건, 실비 가능 여부에만 너무 매몰되지 마시라는 거예요. 보험이 되든 안 되든 체중은 다시 돌아오는 경향이 강하거든요. 약을 끊는 순간 식욕 신호가 원래대로 돌아오고, 그 뒤로 요요가 따라오기 마련이에요.
한방에서는 비만을 단순히 "칼로리 초과"로만 보지 않아요. 담음(痰飮)이 잘 쌓이는 체질인지, 기허(氣虛)로 대사가 처지는지, 식적(食積)으로 위장이 쉬지 못하는지에 따라 접근이 달라집니다. 같은 체중이어도 어떤 분은 부종 위주이고, 어떤 분은 복부 지방 위주라 처방이 다르게 나가요. 약물의 식욕 억제 효과에만 기대기보다, 몸이 스스로 식욕과 대사를 조절하도록 돕는 방향을 함께 고민하시면 좋아요.
지금 당장 확인해 둘 실천 포인트
병원 가시기 전, 또는 약을 받으신 직후에 점검하실 항목을 정리해 둘게요.
처방전과 영수증에 찍힌 진단명(질병코드)을 확인하세요. E66 단독이면 실비 청구가 어렵습니다.
약값이 급여인지 비급여인지 영수증에서 구분하세요. 비급여 줄로만 잡혀 있다면 거의 면책이에요.
동반 질환(당뇨·고혈압·이상지질혈증)이 있으시면 진료 시 미리 의사 선생님께 말씀하세요. 처방 목적 자체가 달라질 수 있어요.
보험사에 청구 전 약관 면책 조항을 직접 한 번 읽어보세요. 1세대~4세대 모두 비만 항목이 따로 적혀 있어요.
비급여 약값을 모은 영수증만으로 무리하게 청구하지 마세요. 거절 이력이 다음 갱신·심사에 영향을 줄 수 있어요.
이 다섯 가지만 챙기셔도 "왜 안 되지?" 하는 막막함은 꽤 줄어들 거예요.
비만치료제 실비 문제는 약의 종류가 아니라 처방의 맥락이 결정한다고 보시면 돼요. 약 한 알에 모든 걸 맡기기보다 내 몸 상태와 체질을 알고, 그에 맞춰 무리 없이 감량하는 길을 같이 찾으시면 좋겠어요. 백록담 한의원의 백록감비정은 체질별 접근을 기본으로 식욕·대사·부종을 함께 살피는 한약 처방으로, 약에만 기대기 어려운 분들의 다이어트 여정을 옆에서 거들어 드리고 있어요. 보험 가능 여부로 마음이 흔들리실 때, 진료실 문을 한 번 두드려 주세요. 같이 정리해 드릴게요.